产业
从欧莱雅三季报看结构性增长的门槛
欧莱雅集团近日发布三季度业绩报告,其调整后可比增速高于市场共识,尤以高档化妆品部门和北亚区表现受到关注。结合国家统计局数据与券商研报观察,欧莱雅三季度加速的意义不止于单季业绩超预期,更在于其揭示了中国美妆市场当前的结构性特征:消费总量依然在扩,但市场表现并不均衡,支出方向正在迁移,K型分化或从趋势判断转化为财务事实。
从集团层面看,欧莱雅第三季度销售额为115.61亿欧元,调整后可比增长7.7%,高于Visible Alpha调查的分析师共识5.9%。分区域看,北亚区可比增长7.8%,中国区增速接近市场整体增速的三倍,线上与线下渠道均保持较快增长。分部门看,高档化妆品部门可比增长7%,显著高于市场预期的4.5%,香水和中国高端护肤品需求共同形成支撑;专业美发和皮肤科学美容均实现13.9%的增长,而覆盖更广泛人群的大众化妆品部门增长3.8%。欧莱雅集团首席执行官叶鸿慕在业绩声明中表示,全球美妆市场再次展现韧性,集团增长速度继续显著领先于整体市场。这一表述克制,但指向明确:欧莱雅的加速并非源于市场普涨,而是源于其在结构性位置上的优势。
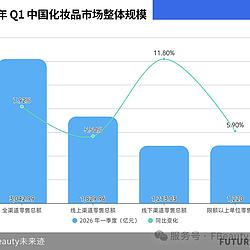
将欧莱雅三季报与中国美妆大盘并置观察,结构分化更为清晰。国家统计局数据显示,前三季度限额以上化妆品零售额累计增长6.1%,9月单月回升至5.4%,较8月提高0.5个百分点,跑赢社零大盘4.3个百分点。单从社零口径看,化妆品仍是可选消费中韧性较强的品类。但中信证券研报从微观层面揭示,总量平稳之下存在显著分化:本土传统国货面临的压力加大,新锐品牌和白牌加速;800元以上和200元以下价格带领跑,而100至400元的中档护肤市场承压,线上TOP1000品牌中约690个处于负增长,上半年合计减少约98亿元交易额。中信证券研报所言的K型分化,已不是一句判断,而是正在发生的财务事实。
欧莱雅三季度加速,恰好处于K型上端。高档化妆品可比增长7%,专业美发和皮肤科学美容各增长13.9%,而大众化妆品仅增长3.8%。北亚区7.8%的加速,主要依靠赫莲娜、修丽可、理肤泉的双位数增长以及卡诗高端护发线的拉动,而非大盘普涨下的份额自然分配。国货头部品牌三季度表现亦从另一侧面提供交叉验证:国货作为整体匀速前进。两组数据共同表明,中国美妆消费总量不仅没有收缩,反而还在扩充,消费者仍在支出,但支出方向已经改变。
消费迁移的方向可概括为三条线索:从大众中端流向高端功效,从单一护肤品类流向香氛和护发,从依赖流量投放的白牌打法流向具备品牌资产和全渠道运营能力的头部玩家。欧莱雅三季度电商销售增长约17%,接近市场电商增速的两倍,本身即为渠道能力差距的体现。叶鸿慕在业绩会上还提到一个易被忽略的细节:中国中产消费者正在将部分支出从入门级奢侈品转向高端美妆。这一变化的含义重于“需求回暖”四字。入门级奢侈品与高端美妆争夺的是同一批消费者的同一笔支出;当支出从包袋和配饰流向一瓶赫莲娜面霜或一瓶Prada香水,欧莱雅受益于消费迁移红利,而非消费扩张红利。
对行业其他参与者而言,这至少意味着两点。其一,总量继续扩充不等同于个体表现都好。即便大盘处于增量状态,增量也未必均衡惠及所有参与者。在限额以上化妆品零售额累计增长6.1%的总量背景下,中档价格带仍面临收缩压力;缺乏高端产品矩阵或强功效品牌心智的参与者,可能继续承受K型分化中间地带的挤压。其二,欧莱雅大众化妆品3.8%的增速亦提醒,即便是多品牌集团运营,覆盖最广泛人群的产品线也未同步加速,市场表现佳的持续性仍取决于大众业务能否跟上。
需要说明的是,单一季度数据受基数、汇率、渠道节奏及统计口径影响,不宜简单线性外推;欧莱雅集团可比增速与国家统计局限额以上零售额同比口径亦不宜直接等同。但就方向性而言,宏观与微观数据指向一致:美妆市场消费迁移仍处于早期阶段,未来分化可能进一步加剧。竞争门槛正被消费迁移重新界定,具备高端化能力、品类卡位和渠道效率的参与者,更有可能在结构性增长中保持主动。
(本文由中国香妆融媒体老郭编写。中国香妆融媒体发布本文只是为了传递更多的讯息,不代表任何有倾向性的投资意见或市场暗示,仅供行业参考。)
2026年10月25日 17:36

京公网安备11010502058609号