产业
为什么你越做越吃力了?行业的竞争逻辑正从“抢关键”切换到“有结构” | 中国化妆品行业大变局(一)
韦三水

中国化妆品行业正从关键性竞争走向结构性竞争。这是大势所趋。一个最典型的外显是市场大盘继续增长,但利润持续下降,品牌剧烈分化——这不是简单的周期波动,而是一场竞争逻辑的切换。
我在很多年前深度研究啤酒行业和乳制品行业,提出了关键性竞争力和结构性竞争力的概念——商界的竞争“正朝着一种强调全方位的整合效应的趋势发展,即‘结构性竞争力’”,其突出表现是“市场的竞争已不再固守传统的单点优势,而是走向产品创新、品牌运作、营销整合、渠道深耕以及有效全球资源配置等全方位的较量”,最终产生一种“链合效应”,凸显价值链的“结构性竞争力”。在我的分析框架中,“关键性竞争”并未被抛弃——它被列为结构性竞争时代的六大商业常识之一,与责任导向、透明化战略、全价值链、持续创新、重新国际化并列。换言之,关键性竞争是结构性竞争的组成部分,而非它的对立面。真正的问题是:当一个行业把“抢关键点”当成竞争的全部时,它就会在结构层面停滞;而当关键点的边际收益耗尽,竞争就必然向结构层面跃迁。
中国化妆品行业,正处在这样一个跃迁的节点上。
关键性竞争的拥挤:
每一个“关键点”都在变成红海
理解这场跃迁,需要先看清过去十年中国化妆品行业竞争的基本形态。
流量红利期,关键是抢平台流量;直播电商崛起,关键是抢超头主播和坑位;成分党兴起,关键是抢“烟酰胺”“玻尿酸”“重组胶原蛋白”等成分话语权;大单品时代,关键是打造爆款;渠道碎片化之后,关键是卡住CS、百货、电商、直播、美妆集合店等每一个渠道节点。这些“关键点”各自都曾带来过真实的阶段性红利,也塑造过一批阶段性赢家。在我的语汇里,这是典型的“关键性竞争”:在既定的产业结构和竞争规则下,围绕少数关键资源、关键能力和关键节点展开争夺,胜负取决于谁能在关键位置上占得先机。
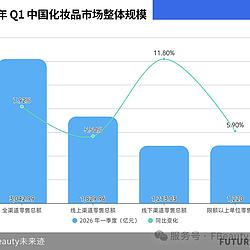
但关键性竞争有一个内在的悖论:它的门槛往往不是结构性的。流量可以买,主播可以换,成分可以跟,爆品可以仿,渠道可以铺。当一个关键点被验证有效,所有玩家会迅速涌入,红利在极短时间内被摊薄。2025年的行业数据,几乎就是这一悖论的全景呈现。线上渠道交易额占比65.36%,仍是主体,但“线上为主”的单极扩张时代已经结束,线下渠道交易额同比基本持平,“线上线下融合共生”的新格局正在取代单纯的渠道卡位。中腰部品牌借助细分赛道持续渗透,头部位置的争夺并未形成稳定的结构壁垒。成分概念依然活跃,新原料备案数量五年激增数十倍,2025年达169个,但绝大多数备案并未转化为具有独占性的功效证据体系,成分话语权的“护城河”远比备案数字所暗示的浅。
关键性竞争并没有错。它解决的是企业在既定棋盘上如何生存和占位的问题,是任何行业、任何阶段都不可缺少的战术能力。但当行业整体把关键性竞争当作竞争的终点时,就会出现一种危险的替代:用关键性勤奋,掩盖结构性懒惰。抢到了流量,却没有沉淀为用户资产;做出了爆品,却没有品牌矩阵承接;铺开了全渠道,却没有价格治理和利益分配机制;讲出了成分故事,却没有从原料到功效的完整证据链。短期报表可以很好看,长期位置却随时可能被下一个“关键点”的抢占者掀翻。
2025年一定比例的品牌退场率,以及GMV漂亮但利润下滑或是这种替代的代价。这些可能都意味着品牌与厂家不是没有抢到过某个关键点,而是抢到的关键点从未被结构承接。
结构性竞争是什么:
核心不在于“抢位置”
我所说的结构性竞争,核心不在于“抢位置”,而在于“改结构”。它关注的不是某一个关键资源归谁所有,而是产品创新、品牌运作、渠道关系、供应链网络、组织形态和全球资源配置如何重新组合,进而改变效率的来源和竞争的边界。我曾用“链合效应”来描述这种结构性的力量:竞争的优势不再来自某一环节的单点突破,而来自价值链各环节之间的协同与整合。
将这一框架落到中国化妆品行业,结构性竞争至少体现在以下几个相互嵌套的层面:
一是原料与功效:从“成分故事”到“证据体系”。 关键性竞争阶段的成分比拼,本质上是一场传播速度的竞赛——谁先讲出一个有记忆点的成分故事,谁就能在短期内收割认知红利。但结构性竞争要求的是另一套东西:原料创新、配方体系、功效评价、人体试验、专利壁垒和皮肤科学支撑之间的系统性咬合。2025年数十家上市化妆品公司平均研发费用率增至3.24%,头部企业开始将研发触角向上游原料延伸。研发费用率的抬升本身不是结构性竞争力,但如果研发投入能够形成从原料到功效再到宣称的闭环证据链,它就从一项费用变成了一项结构资产。监管层面对原料创新的制度性支持——优化新原料分类技术要求、建立创新原料提前介入机制——也在加速这一转化。成分可以被模仿,但一个完整的、经得起审评和消费者检验的功效证据体系,很难被短期复制。
二是供应链:从“成本导向”到“韧性与柔性”。 过去代工竞争的核心变量是价格和起订量。但2025年的供应链格局正在分化:头部代工企业凭借标准化合规流程和柔性生产能力形成“碾压式竞争优势”,中小工厂则批量退出。中国某区域的美妆产业带“小单快反”的能力——最小起订量低至千件级,从包材设计到成品生产的全链路快速交付——已经成为出口增长的核心支撑之一。供应链不再只是后台的成本中心,而是前台竞争的结构变量:爆品窗口越来越短,渠道波动越来越大,谁能以更低的库存风险完成更快的产品迭代,谁就在结构上占据了优势。某国货美妆头部企业将生产环节收回自有体系、推进“工厂直达消费者”模式,也是同一逻辑的不同表达。
三是品牌结构:从“大单品”到“矩阵与协同”。 单一大单品可以成就一个阶段,但很难支撑长期的结构性位置。2025年的品牌格局显示,一些企业尽管在主品牌上拥有深厚的研发或品类基础,多品牌矩阵的成型速度却明显滞后,业绩对单一主品牌的依赖仍然突出。品牌矩阵不是多注册几个商标、多推出几个子品牌,而是定位分层、渠道分工、价格带覆盖和组织资源分配的系统设计。一个爆品被市场淘汰时,矩阵中有承接;一个价格带被挤压时,矩阵中有腾挪空间。这是结构对波动的吸收能力,单一大单品不具备这种能力。
四是渠道结构:从“流量分发”到“用户资产与价格治理”。 全渠道不再是“多开几个平台”的数量问题,而是渠道之间能否形成用户数据的贯通、价格体系的治理和利益分配的协同。当线上占比超过65%而线下基本持平时,真正的结构性挑战不在于选哪条渠道,而在于渠道之间的冲突如何管理、用户资产归谁所有、复购效率由谁沉淀。没有结构治理的全渠道,渠道越多,内耗越大。
五是组织与合规:从“后台成本”到“前台能力”。 合规是中国化妆品行业一道硬性的结构性门槛。生产质量管理体系存在严重缺陷的企业被责令暂停生产,虚假宣传和未报检行为被处罚,这些背后是一个更大的趋势:监管着重于“优服务、促发展”,但“优服务”的前提是企业的合规基础设施足以承接创新节奏。合规能力强的企业,能以更低的摩擦成本完成产品注册、备案和市场进入;合规能力弱的企业,会在每一次监管收紧时被结构性地甩出赛道。组织能力同理:从营销驱动转向研发、产品、品牌、渠道、供应链的协同驱动,需要的是跨部门的决策机制和资源分配逻辑,而不是在原有营销组织上叠加几个新部门。
六是全球化:从“把货卖出去”到“将结构在地化”。 国货美妆的“出海”应该从“拼流量”“拼性价比”转向“拼品牌”“拼本地化供应链”。我曾在论述结构性竞争力时特别强调“有效全球资源配置”,并指出“家门口的战争就是全球化的战争”。对化妆品企业而言,全球化的结构性含义不是多卖几个国家,而是研发资源、供应链节点、品牌资产和渠道关系在全球范围内的重新配置。只在海外卖货、不在海外建结构,本质上仍然是把关键性竞争延伸到更远的市场,而不是结构性竞争。在这方面(其实不仅仅是在这方面),国货美妆必须向欧莱雅、宝洁、雅诗兰黛等国际大牌学习。
结构性竞争不是“更多关键点”
而是“关键点之间的链合”
一个常见的误读是:把结构性竞争理解为“在更多关键点上同时布局”。多建几个工厂、多收几个品牌、多铺几个国家、多招几个研发团队,看起来像是在“做结构”,但如果这些动作之间没有产生协同,结构就只是成本的叠加,而不是效率的来源。结构性竞争的“链合效应”恰恰指向反面:结构性竞争力的关键不在于拥有多少资源位,而在于资源位之间能否形成相互增强的关系。这是动态能力,绝不是静态的能力。
这对中国化妆品企业提出了一个比“抢关键点”更难的问题:你的研发投入,是否在提升品牌溢价?你的品牌矩阵,是否在降低渠道冲突和组织内耗?你的供应链柔性,是否在缩短爆品迭代周期并降低库存风险?你的出海布局,是否在反哺国内的产品力和品牌力?如果答案是否定的,那么所谓的“结构性布局”就只是把关键性竞争的战线拉得更长,而没有改变竞争的效率结构。
组织层面的挑战尤为根本。结构性竞争最难的地方,不在于看清方向,而在于组织是否愿意为长期结构让渡短期关键点。多品牌矩阵需要品牌层面的权责重构,研发驱动需要跨部门的产品决策机制,全渠道治理需要价格体系和利益分配规则的重新设计,全球化需要真正意义上的本地化团队和授权体系。没有这些组织层面的结构变革,结构性竞争就会停留在战略图景上,退化为老板口中的宏大叙事和财报中的一次性投入。
竞争没有消失
只是变得更深了
中国化妆品行业正从关键性竞争走向结构性竞争。这不是一个谁取代谁的故事。关键性竞争仍然必要——流量要抢,渠道要卡,成分要讲,爆品要做。没有关键性竞争的能力,企业甚至没有资格进入结构性竞争的赛场。但关键性竞争决定的是能不能上桌,结构性竞争决定的是能不能坐稳。
行业的一个整体趋势是:资源加速向头部和科技创新型企业集中。这个“集中”的过程,不会只奖励那些抢到了最多关键点的企业,而会更持久地奖励那些能把关键点连成结构、把结构转化为效率、把效率沉淀为品牌信任的企业。
我曾在十余年前论述结构性竞争力时,引用了杰克·特劳特的一句话:“当市场改变时,应选择的新方向很多时候就在你的眼皮底下,可是你却看不到它,因为它总是被看作是你生意的一部分,而实际上它不仅是你生意的一部分,还是你未来的发展方向。”
对中国化妆品行业而言,那个“就在眼皮底下”的新方向,或许正是从对关键点的无限追逐中抬起头来,认真地、有组织地去改变棋盘本身的结构。竞争没有变得更轻松,它只是变得更深了。
(中国香妆融媒体发布本文只是为了传递更多的讯息或观点,不代表任何有倾向性的投资意见或市场暗示,仅供行业参考。)
2026年10月28日 14:16

京公网安备11010502058609号